

Zwischen Gesundheitsschutz, steigenden Produktionskosten und technologischer Innovation: Die Debatte über die Zuckersteuer greift zu kurz. Für mittelständische Getränkehersteller geht es längst um mehr als ein paar Gramm Zucker.
Eine Steuer, drei Probleme – und eine übersehene Chance
26 oder 32 Cent je Liter Limonade? Zwei Steuersätze, mehrere Ausnahmen und ein geplanter Starttermin im Juli 2027.
Was die Bundesregierung am 14. Oktober auf den Weg gebracht hat, klingt zunächst nach einer überschaubaren steuerlichen Anpassung.
Für die Getränkeindustrie könnte daraus jedoch eine weitreichende Entwicklungsaufgabe werden.
Zucker ist bekanntlich in vielen Getränken nicht einfach eine Zutat, die sich beliebig reduzieren lässt. Er beeinflusst die Süßwahrnehmung, die Balance von Säure und Aroma und je nach Getränkematrix auch das Mundgefühl.
Wer also Zucker aus einer etablierten Rezeptur entfernt, verändert möglicherweise das gesamte Produkt.
Die entscheidende Frage lautet deshalb nicht nur, wer künftig wie viel Steuer bezahlt. Sondern wie sich Gesundheitsschutz, wirtschaftliche Tragfähigkeit und technologische Innovation sinnvoll miteinander verbinden lassen.
Diese Diskussion fehlt bislang in großen Teilen der öffentlichen Debatte. Wäre sie für Laien unverständlich?
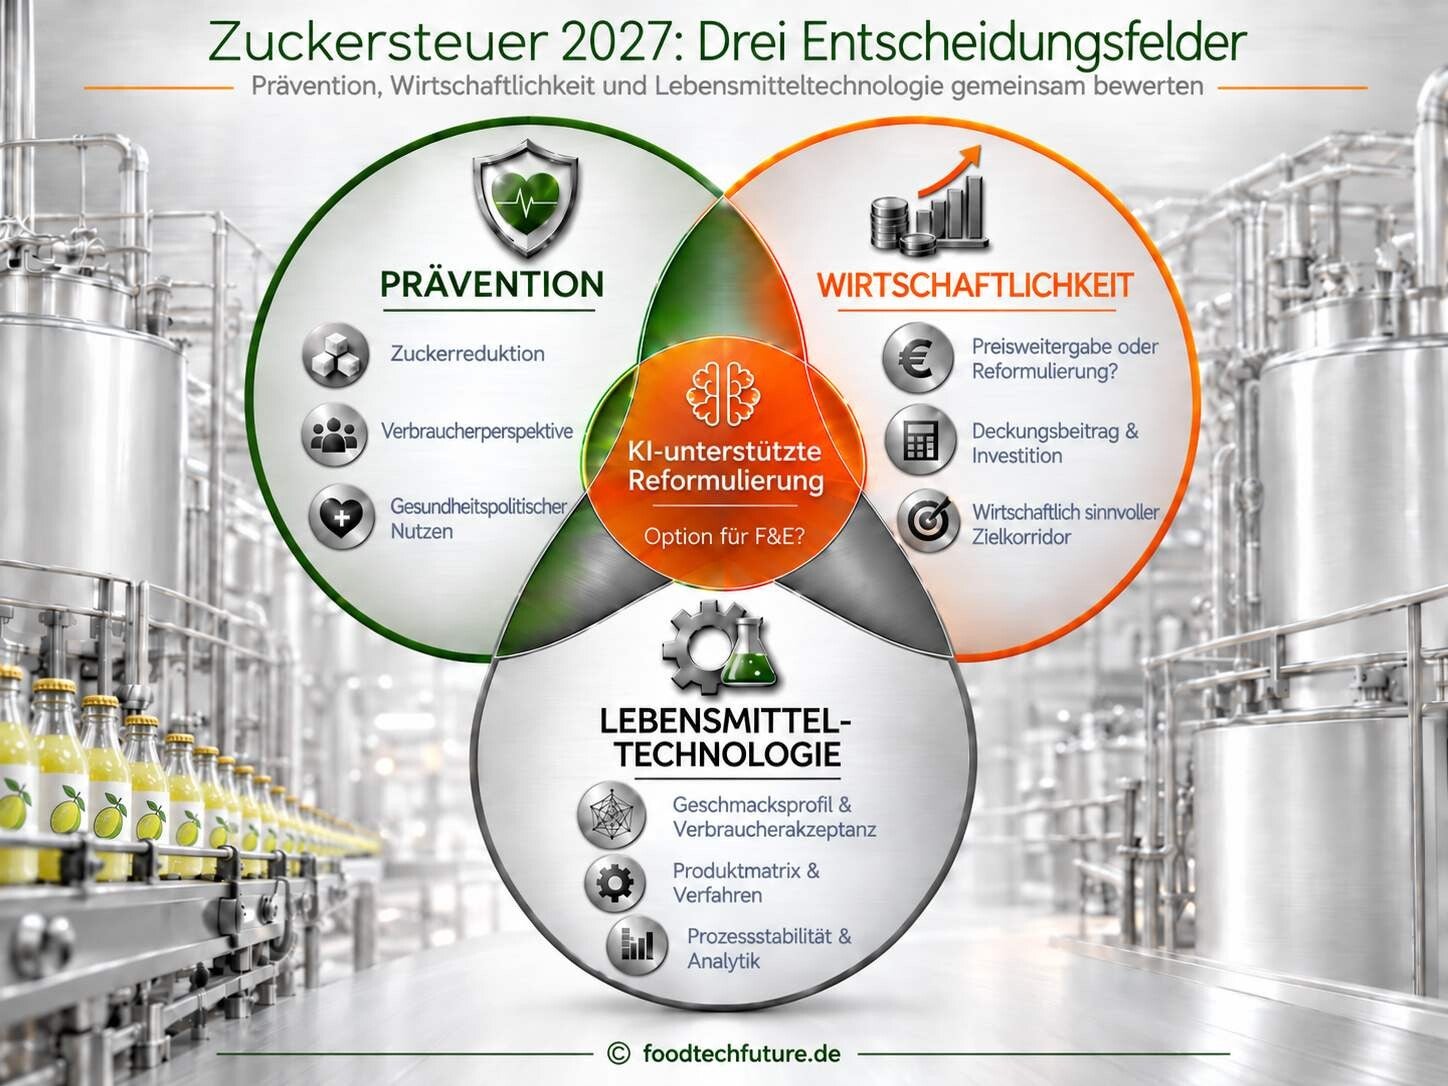
Für mittelständische Getränkehersteller stellen sich fünf entscheidende Fragen:
-
Welche Produkte und Produktionsmengen wären nach dem aktuellen Gesetzentwurf tatsächlich steuerpflichtig?
-
Bei welchen Rezepturen wäre eine Zuckerreduktion technologisch machbar und wirtschaftlich sinnvoll?
-
Welche Auswirkungen hätte eine Reformulierung auf Geschmack, Haltbarkeit, Prozessstabilität und Verbraucherakzeptanz?
-
Welche Technologien und Entwicklungsverfahren eignen sich für die jeweilige Produktmatrix?
-
Wo lohnt sich eine gezielte Investition in die Produktentwicklung – und wo wäre es wirtschaftlich sinnvoller, die Steuer ganz oder teilweise an die Verbraucher weiterzugeben?
Diese Fragen lassen sich nicht isoliert durch die Produktentwicklung oder das Controlling beantworten.
Sie erfordern eine gemeinsame Bewertung durch F&E, Produktion, Qualitätsmanagement und Geschäftsführung.
Erst das Zusammenspiel von technologischer Machbarkeit, wirtschaftlichen Kennzahlen und Marktanforderungen schafft eine belastbare Grundlage für Investitions- und Produktentscheidungen.
Was die Bundesregierung tatsächlich beschlossen hat
Am 14. Oktober 2026 hat das Bundeskabinett eine Formulierungshilfe zur Einführung einer Zuckergetränkesteuer verabschiedet.
Das vorgesehene Modell unterscheidet zwei Stufen:
-
Ab 5 bis unter 8 Gramm Zucker je 100 Milliliter: 26 Cent Steuer pro Liter.
-
Ab 8 Gramm Zucker je 100 Milliliter: 32 Cent pro Liter.
Unterhalb von 5 Gramm fällt für erfasste Getränke keine entsprechende Steuer an.
Reine Fruchtsäfte, Milch- und bestimmte pflanzliche Drinks, sowie mit Süßungsmitteln gesüßte Getränke sollen ausgenommen werden. Auch für kleinere Hersteller sind Befreiungen vorgesehen; die angestrebte Ausnahme bis zu einer Million Liter Jahresproduktion benötigt jedoch noch die Zustimmung der Europäischen Kommission.
Geplanter Start ist der 1. Juli 2027.
Das Gesetz ist noch nicht abschließend verabschiedet. Die parlamentarischen Beratungen und mögliche Änderungen stehen aus.
Gesundheitsschutz: Die wissenschaftlichen Argumente verdienen Beachtung
Eine Steuer auf zuckerhaltige Getränke lässt sich nicht pauschal als wirkungslose politische Symbolmaßnahme abtun.
Internationale Erfahrungen (z. B. UK) zeigen, dass entsprechend ausgestaltete Abgaben sowohl den Konsum zuckerhaltiger Getränke als auch den Zuckergehalt angebotener Produkte beeinflussen können.
Eine wissenschaftliche Stellungnahme vom April 2026, getragen von mehr als 40 Fachleuten und unterstützt durch bedeutende Fachgesellschaften, befürwortet das Instrument als Bestandteil einer umfassenderen Präventionsstrategie.
"Es gibt keine wissenschaftlichen Daten, die darauf hindeuten, dass sich eine Zuckersteuer zur Übergewichts- und Adipositasprävention eignet." (Beispiel UK, Mexico). Zitat »DIE ZUCKERVERBÄNDE«, Hintergrund zur Position
Der interessante Wirkmechanismus liegt insbesondere bei den Herstellern. Wenn Unternehmen ihre Rezepturen reformulieren, kann der Zuckerkonsum sinken, auch wenn Verbraucher weiterhin ihre gewohnten Marken kaufen.
Allerdings ist die Wirkung des konkreten deutschen Zwei-Stufen-Modells bislang nicht nachgewiesen. Internationale Erfahrungen und Modellrechnungen sind keine Garantie für vergleichbare Ergebnisse in Deutschland. Essgewohnheiten unterscheiden sich zwischen den Nationen.
Der politische Widerspruch: Gesundheitsziel oder Einnahmequelle?
Hier beginnt die berechtigte Kritik.
Die Bundesregierung verfolgt mit der Steuer zwei Ziele: weniger Zuckerkonsum und zusätzliche Einnahmen zur Stabilisierung der gesetzlichen Krankenversicherung. Für 2027 werden rund 690 Millionen Euro, für 2028 rund 925 Millionen Euro Steuereinnahmen prognostiziert. Doch zwischen beiden Zielen besteht ein Spannungsverhältnis.
Je erfolgreicher Hersteller den Zuckergehalt unter die Besteuerungsschwellen senken, desto geringer kann das Steueraufkommen ausfallen.
Dazu kommen Abgrenzungen, die ernährungswissenschaftlich schwer zu vermitteln sind.
- Ein Getränk mit hohem natürlichem Zuckergehalt kann steuerlich ausgenommen bleiben, während eine Limonade mit niedrigerem Gesamtzuckergehalt besteuert wird.
- Die Produktkategorie entscheidet dann mit über die Steuerpflicht – nicht ausschließlich die Menge des enthaltenen Zuckers.
- Auch die geplanten Ausnahmen für kleinere Hersteller folgen einer wirtschaftspolitischen Logik. Die ernährungsphysiologische Wirkung von Zucker hängt jedoch nicht von der Größe des Herstellers ab.
Verwirrung, Widersprüchlichkeit gegenüber Verbrauchern und Herstellern. Wer kennt es nicht?
Das hier sollen keine Argumente gegen Prävention sein. Es sind Argumente für eine konsistente und nachvollziehbare Regulierung, gegen mögliche zunehmende Politik-Verdrossenheit. Zucker ist ein Commodity und macht Lebensmittel, wenn wohldosiert erst richtig schmackhaft.
Zudem weist eine gemeinsame Erklärung von DIE ZUCKERVERBÄNDE auf Forschungsergebnisse hin, dass der Zuckerverbrauch nicht die alleinige Ursache von Adipositas und Übergewicht ist, sondern auch im Kontext der täglichen Nährstoffaufnahme, Kalorienbilanz und Bewegungsaktivität betroffener Personengruppen betrachtet werden muss.
Denkbar wäre auch, dass smarte Tik Tokker ihrer Teenager-Community »wertvolle Gesundheitstipps« zeigen. »Wie zuckerreduzierte Getränke, die nicht mehr soo lecker schmecken, durch "gesunde‹ Zutaten wie Agavensirup (sehr niedriger glykämischer Index) mit einem Spritzer nachgesüsst werden können.«
Für KMU wird aus einer Steuerfrage eine Investitionsentscheidung
Für mittelständische Getränkehersteller beginnt die eigentliche Herausforderung dort, wo die politische Diskussion meistens endet: in Produktentwicklung, Produktion und Kalkulation.
Ein vereinfachtes Rechenbeispiel zeigt die Größenordnung.
Ein Hersteller produziert jährlich zwei Millionen Liter einer Limonade mit 9 Gramm Zucker je 100 Milliliter. Bei einer Steuer von 32 Cent pro Liter ergäbe sich rechnerisch eine jährliche Belastung von 640 K €, sofern die Menge vollständig steuerpflichtig ist.
Würde der Hersteller den Zuckergehalt erfolgreich auf einen stabilen Wert unter 5 Gramm senken, entfiele diese Steuerbelastung nach dem vorgesehenen Modell. Doch die Rechnung ist damit nicht abgeschlossen.
Rezeptur-Entwicklung, neue Zutaten, sensorische Prüfungen, Stabilitätsversuche, Produktionsanpassungen (höhere Präzision bei Zucker-Dosierung und Echtzeit-Kontrolle) und mögliche Veränderungen der Verbraucherakzeptanz verursachen ebenfalls Kosten.
Die wirtschaftlich beste Rezeptur ist deshalb nicht automatisch die »Zuckerärmste«.
Entscheidend ist, welche Variante unter Berücksichtigung von Absatz, Deckungsbeitrag, Entwicklungskosten, Qualität und Steuerbelastung das überzeugendste Gesamtergebnis liefert.
Reformulierung bedeutet mehr als Zucker ersetzen
Eine Zuckerreduktion lässt sich nicht allein über Süßstoffe lösen.
Bereits eine moderate Änderung kann die Wahrnehmung von Säure, Fruchtigkeit oder Bitterkeit verändern. Besonders bei etablierten Marken kann das erhebliche Auswirkungen auf die Verbraucherakzeptanz haben.
Technologisch stehen verschiedene Entwicklungswege zur Verfügung:
Sensorische Reformulierung: Süße, Säure, Aroma und gegebenenfalls Mundgefühl werden gemeinsam neu abgestimmt. Für klassische Limonaden und Eistees ist dies häufig der naheliegende erste Ansatz.
Enzymatische Verfahren: Bestimmte Enzyme können Zucker in andere Verbindungen umwandeln. Das ist besonders bei Rohstoffen mit natürlich enthaltenem Zucker interessant. Allerdings müssen Reaktionsprodukte, Energiegehalt, rechtliche Zulässigkeit und Wirtschaftlichkeit separat bewertet werden.
Membranverfahren: Bei saftbasierten Rohstoffen können geeignete Trennverfahren Zucker reduzieren. Dem stehen mögliche Aroma- und Inhaltsstoffverluste, Energiebedarf und zusätzliche Prozesskosten gegenüber.
Nicht jede wissenschaftlich untersuchte Technologie ist bereits eine praxistaugliche Lösung für den mittelständischen Betrieb.
Hinzu kommt das Lebensmittelrecht. Insbesondere bei enzymatisch behandelten Zutaten sind Enzymstatus, mögliche Novel-Food-Fragen und die zulässige Produktbezeichnung zu prüfen.
Ein technisch erfolgreicher Laborversuch ist noch keine marktfähige Rezeptur.
KI-gestützte Reformulierung: Weniger Versuch und Irrtum?
Erfahrungsgemäß eröffnet sich eine interessante Perspektive für die Produktentwicklung.
Traditionell werden Rezepturen häufig über wiederholte Versuchsreihen optimiert: Zutat verändern, Muster herstellen, sensorisch bewerten, Rezeptur anpassen – und erneut testen. KI-gestützte Entwicklungswerkzeuge können helfen, diesen Prozess systematischer zu gestalten.
Auf Basis geeigneter Rezeptur-, Rohstoff-, Analytik- und Sensordaten lassen sich beispielsweise:
- geeignete Rezeptur-Varianten gezielter auswählen
- Zusammenhänge zwischen Zutaten und Produkteigenschaften modellieren
- Versuchspläne effizienter gestalten
- Kosten und technologische Anforderungen gemeinsam berücksichtigen
- aussichtslose Entwicklungsvarianten früher ausschließen
Das Potenzial liegt in weniger unnötigen Versuchen, geringerem Rohstoffeinsatz und kürzeren Entwicklungszyklen.
Gerade für KMU mit begrenzten F&E-Kapazitäten kann dies interessant sein.
Allerdings sollte niemand aus solchen Möglichkeiten eine garantierte Zeit- oder Kostenersparnis ableiten.
KI-Modelle benötigen belastbare Ausgangsdaten. Sensorische Eigenschaften müssen weiterhin durch geeignete Tests bestätigt werden. Haltbarkeit, Lebensmittelsicherheit und industrielle Prozessfähigkeit lassen sich nicht durch eine mathematische Prognose ersetzen.
KI gestützte Rezeptentwicklung/Reformulierung kann die Zahl notwendiger Versuche möglicherweise reduzieren. Sie ersetzt aber weder Lebensmitteltechnologie noch die Validierung des Endprodukts.
Die sinnvolle Kombination lautet daher:
- technologisches Fachwissen
- strukturierte Versuchsplanung
- geeignete KI-Modelle und reale Produktprüfung
Was Geschäftsleitung gemeinsam mit der Betriebsleitung jetzt entscheiden
Ob die Zuckersteuer zum vorgesehenen Zeitpunkt eingeführt oder nochmals verändert wird: Eine Analyse des eigenen Produktportfolios ist bereits heute sinnvoll.
Für die Unternehmensleitung stellen sich fünf zentrale Fragen:
-
Welche Produkte und Mengen wären nach dem aktuellen Entwurf tatsächlich steuerpflichtig?
-
Welche Rezepturen könnten wirtschaftlich sinnvoll unter eine Steuerschwelle gebracht werden?
-
Welche Auswirkungen hätte eine Reformulierung auf Sensorik, Kosten, Haltbarkeit und Verbraucherakzeptanz?
-
Welche Technologien und Entwicklungsverfahren sind für die jeweilige Produktmatrix realistisch?
-
Wo lohnt sich eine gezielte Entwicklungsinvestition – und wo wäre die Weitergabe der Steuer wirtschaftlich sinnvoller?
Isolierte Antworten durch die Produktentwicklung oder das Controlling sind nicht zielführend.
Die Antworten auf diese Fragen gehören in eine gemeinsame Entscheidungsgrundlage aus F&E, Produktion, Qualitätsmanagement und Geschäftsführung.
Fazit: Die Zuckersteuer sollte nicht das Ende der Diskussion sein
Gesundheitspolitisch spricht einiges für eine wirksam ausgestaltete Steuer auf zuckerhaltige Getränke.
Wirtschaftlich bleiben zusätzliche Kosten, Bürokratie und Investitionsrisiken reale Belastungen.
Technologisch eröffnet der Druck zur Zuckerreduktion zugleich Möglichkeiten für Produktinnovationen und effizientere Entwicklungsprozesse. Siehe Alternative Proteine zwecks Reduzierung des Fleischkonsums.
Die entscheidende Frage ist deshalb nicht, ob sich die Lebensmittelindustrie für oder gegen eine Zuckersteuer positioniert.
Entscheidend ist, ob Unternehmen und Politik über kurzfristige Steuerwirkungen hinausdenken.
Eine gute Regulierung sollte messbare gesundheitliche Verbesserungen bewirken, wirtschaftlich umsetzbar sein und technologische Innovation nicht unnötig behindern.
Für mittelständische Getränkehersteller gilt schon heute:
Nicht jede Rezeptur muss verändert werden. Aber jede relevante Rezeptur sollte wirtschaftlich und technologisch überprüft werden, bevor Investitionsentscheidungen getroffen werden.